TOPIXの移行対象になったことだけを理由に、保有株を売るつもりはありません。企業の力があり、価格も割安なら、買い増し候補として考え続けます。
これが、今回の発表を受けて考え直した、今の私の結論です。
ただ、正直に言うと、保有株への影響はまだ実感が湧いていません。「そんなに変わるのかな」と思う一方で、今までより企業分析を厳しくしたほうがいいのか、とも迷っています。
「これからは所属市場だけでなく、TOPIXに入っているかどうかまで確認するのか。見る項目がまた増えるな。面倒だなー」
というのが本音です。
今回は制度の説明を必要な範囲に絞り、SBI証券・楽天証券・SMBC日興証券で持っている株と、どう付き合っていくかを整理しました。
全体方針|移行指定だけで売らず、企業の力と買う価格を見る
今すぐ除外されるわけではない
2026年10月7日、JPX総研からTOPIXの定期入替に関する発表がありました。今回、私の保有株の一部も「移行措置銘柄」として公表されています。
ここは「まだ候補だから何も決まっていない」という状態とは違います。ただし、すぐにTOPIXから除外されるわけでもありません。
制度上の流れは、次のようになっています。
- 2026年10月の初回入替から、移行措置銘柄のウエイトを四半期ごとに8段階で減らします。
- 2027年10月に再評価を行い、継続基準を満たした銘柄は、その後の段階的な低減を停止します。
- したがって、今回の指定を受けた全銘柄の最終的な除外まで決まった、と受け止める必要はありません。
指数に連動する運用では、銘柄の配分が減れば売りにつながる可能性があります。
とはいえ、それで私の株が何%下がるのか、いつ影響が出るのかは分かりません。発表前から織り込まれている部分もあり得ますし、その間に業績や相場全体も変わります。
制度の変更は確認しますが、移行対象になったという理由だけで売買するつもりはありません。追加を考えるときには最新の決算を読み、利益の見通しに対して今の株価が割安かを判断したいと思います。
「いい会社で割安なら買い増し」という方針は変えない
今回の選定では、売買の活発さや、市場で流通する株式をもとにした時価総額などが使われます。これは指数を構成するための基準です。会社の技術力や、将来の利益、私にとっての投資価値を、そのまま採点したものではありません。
だから私は、移行対象になったから「よくない会社」と判断することも、継続採用だから安心して買うこともしたくありません。
企業を見るときは、引き続き次の点を確認していく予定です。
- 顧客に選ばれ続ける理由があり、その強みが今後も残りそうか。
- 売上だけでなく、利益やキャッシュフローにつながっているか。
- 財務と株主還元に無理がないか。
- 一時的な利益を除いて考えても、買う価格に余裕があるか。
例えば、会社の見通しが変わっていないのに株価だけが下がれば、同じ企業を以前より安く買える可能性があります。
一方、利益の見通しも悪くなっていれば、値下がりしても割安になったとは限りません。
純粋によい会社かどうかをフラットに見極めたいと思います。
銘柄数を減らすより、資金を増やす会社を厳しく選びたい
私はいろいろな企業を調べ、少しずつ株を持つことが好きです。今回の発表だけで、その楽しみをやめようとは思っていません。
ただ、「少額で持って観察する会社」と「大きな資金を置く会社」では、分析に求める深さを変えたほうがよさそうです。これは以前、『教養としての投資』を読んだときにも感じたことでした。
移行対象だから一律にハードルを上げるというより、追加する前に、その企業へ資金を増やす理由をもう一段はっきりさせたいです。
多くの銘柄を持つことと、すべてに同じ金額を使うことは別ですし、自分が決算を追える範囲もあります。
企業分析を厳しくしたいのは、追加する会社を選ぶ場面です。例えば、日本リーテックとE・Jホールディングスなら、利益の見通しと株価の割安さを比べて、どちらに資金を回すかを決める予定です。
口座ごとの方針|SBI証券・楽天証券・SMBC日興証券の役割は変えない
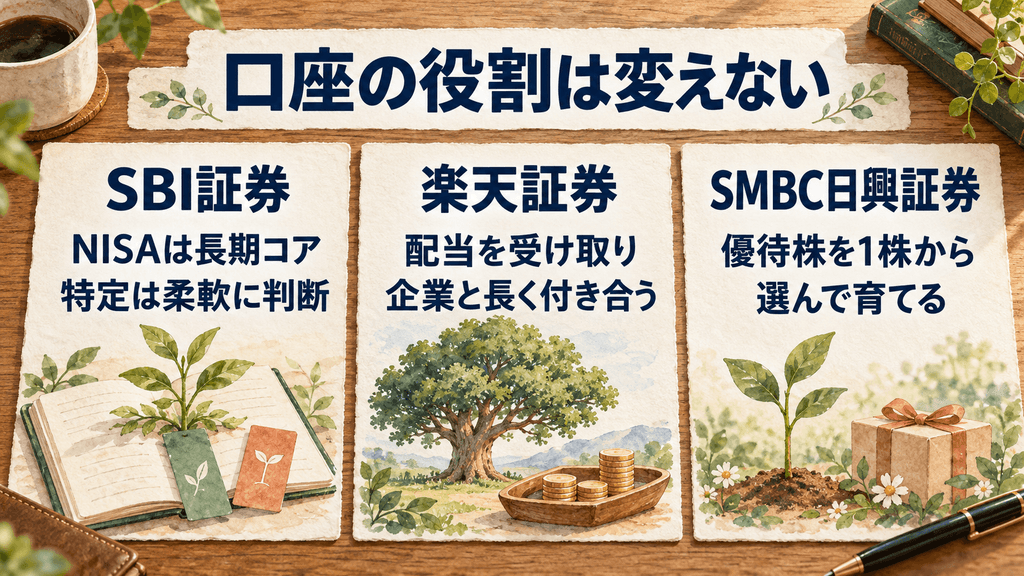
今回も、以前まとめた証券口座ごとの役割を土台に考えます。同じ株価下落でも、成長を期待する株と、配当や優待を受け取りたい株では、確かめたいことが違うからです。
| 口座 | これまでの役割 | 今回の方針 |
|---|---|---|
| SBI証券 | NISAでは長期の高配当コアを育て、特定口座では成長・割安さ・配当を見て柔軟に判断する | 移行指定だけで候補から外さず、事業の見通しと購入価格を確かめる |
| 楽天証券 | 高配当要素があり、前提が崩れない限り長く保有したい株を持つ | 配当の持続性と企業の力を優先し、指数採用だけで売買しない |
| SMBC日興証券 | 気になる優待株を1株から観察し、納得できる会社を育てる | 優待に必要な株数を急いでそろえず、業績と必要資金も考えて追加する |
SBI証券|買い増し候補は残し、価格を選ぶ
SBI証券で持っている日本リーテック(1938)やE・Jホールディングス(2153)、システムリサーチ(3771)は、移行対象になったことだけで買い増し候補から外すつもりはありません。
例えば、TOPIXへの影響に限らず、それぞれ本業がどれくらい強いのかをより注視すべきと考えています。
- 日本リーテック
-
鉄道や電気設備の工事を利益につなげられるか
- E・Jホールディングス
-
インフラ関連の需要を取り込みながら、人件費などの増加を吸収できるか
- システムリサーチ
-
人材への投資が、その後の受注と利益につながっていくか
私が持ちたいと思った理由は、こうした事業への期待です。TOPIXへの指定が変わっても、この期待が残っているかを確認していきます。
楽天証券|中央自動車工業の新規採用はうれしいが、追いかけない
今回確認した楽天証券の保有株には、移行措置銘柄はありませんでした。
一方、中央自動車工業(8117)がTOPIXに新規採用されます。
持っている会社が新しく採用されるのは、素直にうれしいです。ただ、新規採用を理由に、値上がりしたところで慌てて買い増す必要はないと思っています。
楽天証券は、配当を受け取りながら企業と長く付き合うための口座です。今回も、事業と還元の前提が残っているかを確認しながら保有します。
SMBC日興証券|優待は楽しみつつ、追加する会社を選ぶ
日興証券では、日本空調サービス(4658)やリックス(7525)も移行対象になりました。両社については、これまでの事業への評価を残し、買い増し候補として考え続けます。
ただ、優待があるからという理由だけで、急いで必要株数まで買うつもりはありません。会社の利益、配当、優待の利用価値、そこまで買うために必要なお金をあわせて考えます。
TOKYO BASE(3415)は、100株の優待保有を基本にする方針を続けます。以前考えていた200株への拡大は見送っていますが、今回の移行指定で、100株まで一緒に手放す理由が増えたとは感じていません。
TOKYO BASE(3415)はUNITED TOKYOの服が好きなので、優待と割り切って保有しています。
私にとって1株保有には、会社を気にかけるきっかけになる良さがあります。
ただ、1株持っている会社をすべて100株に育てる必要はないですし、手放したとしてもそこまで影響は大きくありません。
そのため、100株まで育てる株は、今まで以上に厳選していきたいと思います。
判断が難しい銘柄|指数よりも、利益の中身で迷っている
今の私にとって難しいのは、移行指定そのものより、企業の足元と将来をどう評価するかです。
特に、次の3社は、単純に「安そうだから追加」とは決めにくいと感じています。
日本高純度化学|一時的な減益と、本業の力を分けて考える
私は10月7日、日本高純度化学(4973)を1株買いました。今回の指定を受けても、この1株をすぐに売るつもりはありません。
AI関連の需要や株主還元には魅力を感じています。
一方、2027年3月期第1四半期の営業利益は3,100万円でした。会社の説明資料では、一過性要因を除いた営業利益を8,800万円と示しています。
ここだけを見ると、「一時的な要因なら気にしなくていい」と考えたくなります。
ただ、その後に利益が戻るかは、実際の決算で確かめる必要があります。また、売上には貴金属価格の影響があり、今期の純利益計画には政策保有株の売却益も含まれています。
つまり、売上の大幅増や予想PERだけで、本業の成長と割安さを判断しにくい会社でもあります。
日本高純度化学をもう1株増やすかは、次の決算で本業の利益がどこまで戻るかを見て決めます。政策保有株の売却益で純利益が増えても、それだけで事業が成長したとは判断できません。
BBS|買い増したい気持ちはあるが、受注と利益は別に見る
ビジネスブレイン太田昭和(9658、BBS)は、値下がりしたら買い増したいと思っている会社です。その気持ちは、移行対象になったことで消えたわけではありません。
ただ、2027年3月期第1四半期は受注が増えた一方、営業利益は前年同期比54.2%減りました。会社は要員配置の偏りによる稼働率低下や案件の立ち上がりの遅れなどを説明し、上期の利益予想も下方修正しています。
受注があることは心強いですが、それだけでは利益の回復まで確認できません。人が配置され、案件が動き、採算が改善するところまで見たいです。
だから、買い増し候補には残します。ただし、追加する価格は稼働率や案件の立ち上がりが改善した場合に、利益がどれくらい戻るかを考えて決めようと思います。
新東工業|保有は続けたいが、増益の理由まで確かめる
新東工業(6339)は、今のところ保有を続けたい会社です。
ただ、追加するなら、低PBRだけでなく本業の改善を確かめたいと思っています。
2027年3月期第1四半期は営業増益でしたが、のれん償却費の大幅な減少もありました。利益が増えたという結果だけで、事業の稼ぐ力も同じように伸びたとは判断できません。
追加資金を入れるなら、のれん償却費の減少を除いても事業の採算が改善しているか、受注が売上やキャッシュフローにつながっているかを確かめたいです。
追記|発表から1日経ち、保有株はどう動いたか(2026年10月8日)
発表から1日経ったときの記録を残しておきます。正直な感想は「思った以上に動いた」ということです。
保有の複数銘柄が下落しました。私自身の感情の揺れはあまり大きくありませんが、2027年10月の再評価や、それまでの段階的なウエイト低減のタイミングでは、思った以上に下落する銘柄も増えそうだなと。
もちろん、来年の10月までのニュースで、「この株は対策しているからTOPIXに残りそう」とか「あの株はやっぱり落ちるだろう」というのがあり、それまでにある程度株価は乱高下しそうだなという予想がつきます。
とはいえ、しばらくは移行指定だけを理由に保有株をすべて売るということはありません。
ただし、日本高純度化学や新東工業など、市場全体より大きく下がった会社は、追加する前に業績と価格を優先して確認します。
次からは10月8日終値時点での評価です。
移行措置銘柄は18社が下落したが、上がった会社もあった
保有する移行措置22銘柄は、18社が下落、3社が上昇、1社が変わらずでした。気になる銘柄を抜き出すと、次のようになりました。
| 銘柄 | 10月8日終値 | 前日比 | 今日の結果を踏まえた対応方針 |
|---|---|---|---|
| 日本高純度化学 (4973) | 4,860円 | −3.76% | 10月7日に買った1株は保有する。次の決算で本業の利益を確認し、追加を判断する。 |
| 新東工業 (6339) | 1,079円 | −4.60% | 保有方針は維持する。追加は本業の採算とキャッシュフローを見て決める。 |
| エコス (7520) | 2,389円 | −3.94% | 下落率だけで割安と決めず、店舗採算と買収後の利益を確認する。 |
| BBS (9658) | 1,176円 | +3.25% | 買い増し候補には残す。株価上昇を業績回復の証拠にせず、稼働率と採算を確認する。 |
| システムリサーチ(3771) | 1,894円 | +0.37% | 候補として見続ける。追加は採算と購入価格が合うときに考える。 |
| 日本農薬 (4997) | 1,088円 | +0.65% | 保有を続ける。事業の採算と割安さを確認して、追加を検討する。 |
同日のTOPIXは前日比−1.51%でした。日本高純度化学、新東工業、エコスはそれより大きく下がっています。
一方で、BBSなどは上昇しており、移行指定を受けた保有株が一律に下がったわけではありません。
この1日だけでは、下落のうちどれだけがTOPIX改革によるものかは分かりません。市場全体の下落や個別材料も重なるため、「TOPIXのせいで安くなった」と理由を決めつけて買わないようにしたいです。
【MYポートフォリオへの影響は小】移行措置22銘柄を合わせた騰落率は概算で−0.88%だった
現在の保有量を固定した概算では、移行措置22銘柄の値動きによる影響として騰落率は約−0.88%でした。
この−0.88%は、私が持つ移行措置22銘柄だけの概算です。
マネーフォワードの評価額と終値から保有量を推定し、前日も同じ数量を持っていたと仮定しています。口座全体の実際の損益率や、TOPIX改革だけによる影響を示す数字ではありません。
今回の指定を気にしていましたが、今日の私の保有株では、移行措置銘柄が全体の値下がりを大きく左右した結果にはなっていません。
むしろ、新規採用の中央自動車工業は前日比−4.81%でした。これは意外でしたが、原因については今後も追って行く予定です。保有は続けますが、採用を理由に追加を急がず、業績と配当に対して買う価格が合うかを見ます。
継続採用のNISAとして保有している三菱UFJや三井住友なども、保有額が大きいため金額面の影響が目立ちました。
次の決算と2026年10月30日前後の売買を確認する
企業分析に加えてTOPIXの扱いまで追うのは、正直、面倒だと感じます。だからこそ、これから追加資金を入れたい会社から順に、確認する内容を絞っておきます。
- 本業の利益とキャッシュフローを確認する。 日本高純度化学は政策保有株の売却益などと本業利益を分け、BBSは稼働率、新東工業は事業の採算を見るという、昨日の確認方針を続けます。
- 株主還元と流動性の施策は、その結果まで見る。 増配には利益の裏づけがあるかを確かめます。IR強化や株式分割などは、実施後に普段の売買が変わるかも確認します。再評価には年間売買代金回転率と浮動株時価総額の基準があるため、還元策の発表だけで残留が決まるとは考えません。
- 最初のウエイト低減が行われる10月30日前後の値動きと出来高を記録する。 一時的な商いの増加と、数週間続く売買の変化を分けて見ます。その日に下がったという理由だけで、追加する価格を決めません。
今日の結果で、移行措置銘柄をすべて売る必要も、下がった銘柄をすぐ買い増す必要も感じていません。
次の決算で持つ理由を確かめ、自分が割安と判断できる価格になった会社へ、少額ずつ追加する方針を続けます。
出典:
- JPX・2026年10月7日の定期入替発表
- TOPIX選定結果・移行措置銘柄一覧(PDF)
- JPX・見直し概要と移行措置のスケジュール(PDF)
- Yahoo!ファイナンスの全市場・日次出来高ランキング:中央自動車工業掲載ページ、新東工業掲載ページ、BBS掲載ページ、日本高純度化学掲載ページ。この追記の株価は2026年10月8日の日中最終値です。リンク先は翌営業日以降に更新されます。
まとめ|バタバタせず、次の決算と価格を見ていく
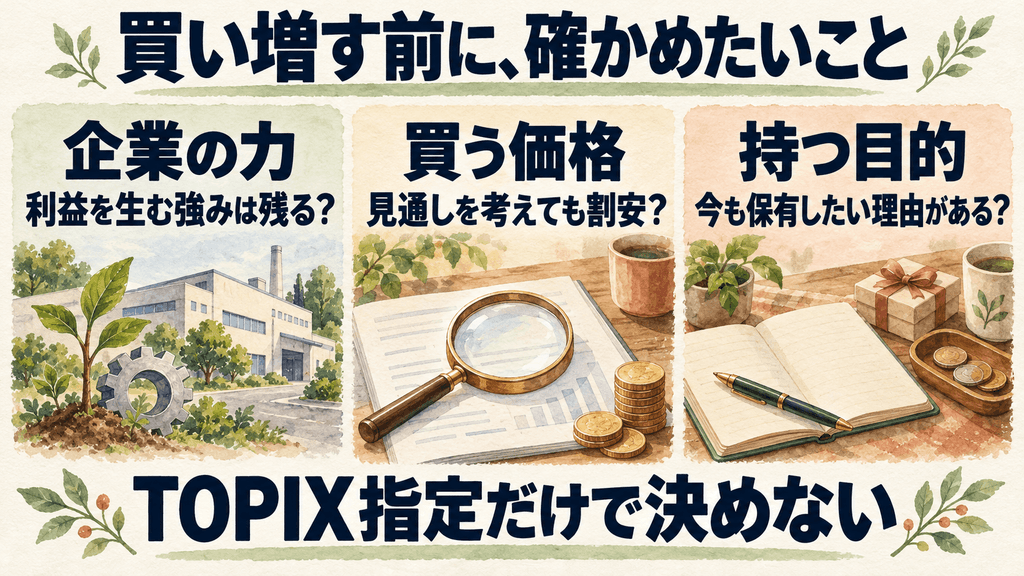
今の私は、移行指定だけで保有株をゼロにせず、企業ごとに持つ理由と追加する条件を確認していきます。
指定は正式に公表されていますが、ウエイトの低減は段階的で、2027年10月には再評価もあります。慌てて全銘柄の売買を決める必要は感じていません。
今後は、次の点に注意したいです。
| 確認すること | 私が判断したいこと |
|---|---|
| 次の決算と会社の見通し | 保有を決めた事業の強みや成長の前提が残っているか |
| 利益の中身とキャッシュフロー | 一時的な損益を除いても、稼ぐ力を説明できるか |
| 下落後の価格 | 見通しの悪化も織り込んだうえで、割安だと思えるか |
| 配当・優待・財務 | 還元を続ける余力があり、自分の保有目的も残っているか |
| TOPIXの低減予定と再評価 | 指数上の扱いがどう変わり、売買のしやすさに変化があるか |
今後は所属市場に加えて、TOPIXの扱いも確認する機会が増えるのかもしれません。
ただ、それを会社の良し悪しを決めるラベルにしたくはありません。
もし指数に関する売りが重なり、企業の見通しは変わらないのに、私から見て割安な価格になれば、買い増しの機会かもしれない。そう考えると、少し楽しみな気持ちもあります。
一方で、事業が弱くなっている会社なら、その後も下がり続ける可能性があります。「TOPIXのせいで安くなった」と、自分に都合よく説明していないかは気をつけたいです。値動きだけから下落の原因を断定することもできません。
以前の株式投資の基本方針に書いた、保有目的を確認することや、全体のリスクを考えることは、今回も変わりません。追加するなら、他の口座も含めて自分の資産がどう変わるかを考えます。
翌日の株価は予想以上に動きましたが、どこまでTOPIX改革の影響なのかは分かりません。今後は、企業の決算と2027年10月の再評価に向けた対応を見ていきます。
増配なら利益の裏づけを、株式分割やIRの強化なら普段の売買に変化があるかを確認し、会社の見通しに対して割安だと思える価格になれば買い増しを検討します。
制度と企業資料は2026年10月7日時点で確認した内容に基づきます。
本記事は私自身の保有株と考え方を整理した記録であり、特定銘柄の売買を推奨するものではありません。

コメント